153022, г. Иваново, ул. Богдана Хмельницкого, д. 44, корпус 1, этаж 1
Что мы делаем:
«ГлавпромНефтепродукт» - проводит комплексную технико-экономическую оценку активов нефтегазовой отрасли для подготовки объективного заключения об их стоимости, эффективности и рисках.
Наша экспертиза — основа для сделок M&A, кредитования, переоценки или выхода на IPO.
3 ключевых направления аудита:
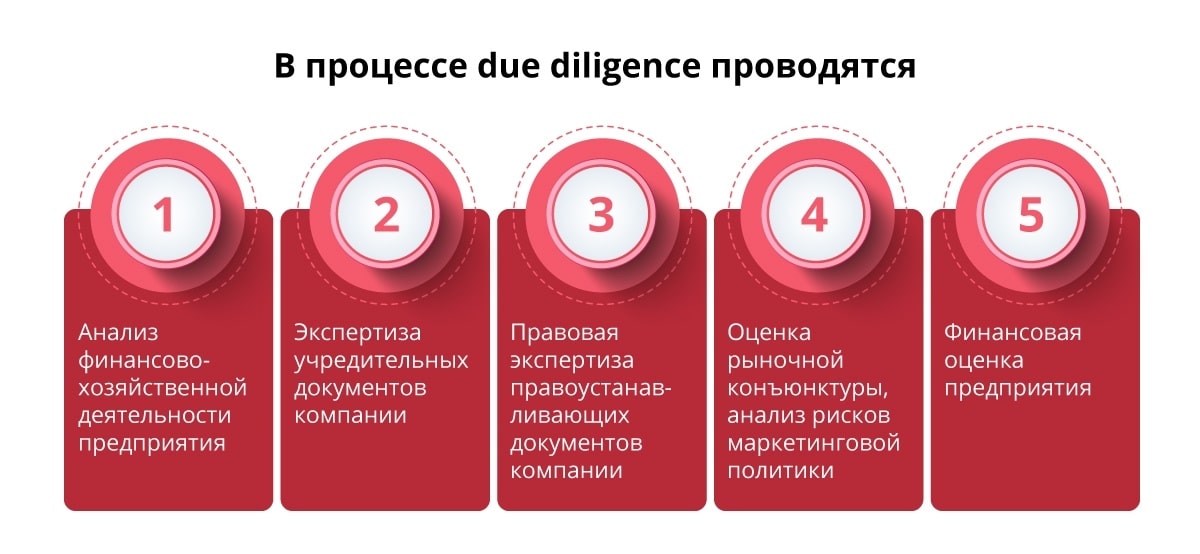
Технический аудит
Проверка состояния фонда скважин, инфраструктуры, оборудования. Оценка достоверности запасов (категории A, B, C1, C2), анализ динамики дебитов и обводненности. Выявление скрытых геологических и технических рисков.
Экономический аудит
Расчет операционных (OPEX) и капитальных (CAPEX) затрат, налоговой нагрузки (НДПИ, экспортные пошлины). Построение финансовой модели: NPV, IRR, DCF, срок окупаемости. Оценка справедливой стоимости актива.
Юридический аудит
Проверка лицензий (сроки, условия), прав на землю и недра, договоров подряда, судебных споров, экологических разрешений. Выявление обременений и штрафных рисков.
Что получает клиент:
Интегральное заключение о справедливой стоимости актива.
Карту рисков (геологические, технические, экономические, юридические, экологические).
Прогноз денежных потоков на весь период разработки.
Рекомендации по повышению эффективности и снижению рисков.
Рейтинговую оценку актива (A / B / C).
Почему мы:
Независимая экспертиза (не аффилированы с продавцами/покупателями).
Собственная база данных по сделкам M&A и региональным аналогам.
Сокращаем сроки аудита за счет цифровых инструментов (телеметрия, экономическое моделирование).
Полная конфиденциальность и сохранность коммерческой тайны.
Сроки: 2–4 месяца (в зависимости от сложности актива).
Заказчик: _________________________
Исполнитель: ООО «ГлавпромНефтепродукт»
Дата: _________________________
Компания «ГлавпромНефтепродукт» - предлагает услуги по проведению независимой технико-экономической оценки активов нефтегазового сектора для целей купли-продажи, кредитования, партнерства, переоценки или судебной экспертизы.
| Масштаб актива | Уровень проработки | Формат услуги | Ориентировочная стоимость (₽) |
|---|---|---|---|
| Одиночная скважина / Малое месторождение (до 10 скв.) | Экспресс-оценка | Базовый технический + экономический анализ (без выездного аудита) | от 500 000 до 1 200 000 |
| Одиночная скважина / Малое месторождение (до 10 скв.) | Полный Due Diligence | Выездной аудит + финмодель + юр. проверка + отчет | от 1 500 000 до 3 000 000 |
| Среднее месторождение (10–100 скв.) | Базовый | Технический аудит + экономическая оценка (без выезда) | от 2 500 000 до 5 000 000 |
| Среднее месторождение (10–100 скв.) | Полный Due Diligence | Технический + экономический + юридический + экологический аудит с выездом | от 5 000 000 до 12 000 000 |
| Крупное месторождение (100–500 скв.) | Полный Due Diligence | Комплексный аудит всех направлений + построение детальной финмодели (DCF, NPV, IRR) | от 12 000 000 до 25 000 000 |
| Крупное месторождение (100–500 скв.) | Расширенный + Стратегия | Полный Due Diligence + рекомендации по оптимизации и пост-аудит сопровождение | от 25 000 000 до 45 000 000 |
| Портфель активов (3+ месторождений) | Комплексный | Оценка всего портфеля, сравнительный анализ, приоритезация активов | от 30 000 000 до 70 000 000 |
| Актуализация (обновление оценки) | Стандартный | Обновление данных за 1 год (новые показатели добычи, затраты, налоги) | от 1 500 000 до 4 000 000 |
| Статья затрат | % от общего бюджета |
|---|---|
| Сбор и систематизация данных (Data Room) | 15–20 % |
| Выездной аудит (полевые работы, осмотр оборудования) | 15–20 % |
| Геологический анализ (подсчет запасов, интерпретация ГИС) | 20–25 % |
| Экономическое моделирование (DCF, NPV, IRR, сценарный анализ) | 20–25 % |
| Юридическая и экологическая проверка | 10–15 % |
| Формирование отчета и презентация | 5–10 % |
| Сопровождение переговоров с инвесторами/банком | Доп. опция (от 15% от бюджета) |
Кейс 1 (Заказчик — инвестиционный фонд, покупка актива).
Объект: месторождение в ХМАО, 45 скв., добыча 120 тыс. т/год.
Задача: оценка справедливой стоимости для сделки M&A.
Сделали: полный Due Diligence за 3 месяца. Выявили заниженные запасы на 15 % и скрытые экологические штрафы. Скорректировали цену сделки на 12 % в пользу покупателя.
Цена проекта: 8 500 000 ₽.
Кейс 2 (Заказчик — банк, кредитование под залог актива).
Объект: месторождение в Татарстане, 120 скв., добыча 400 тыс. т/год.
Задача: оценка ликвидности актива для выдачи кредита.
Сделали: технический + экономический аудит, построили консервативный прогноз (P90). Банк одобрил кредит на сумму 2,5 млрд ₽.
Цена проекта: 14 000 000 ₽.
Кейс 3 (Заказчик — ВИНК, переоценка портфеля).
Объект: 5 месторождений в разных регионах (суммарно 850 скв.).
Задача: ранжирование активов по эффективности для продажи непрофильных.
Сделали: комплексный аудит всех активов, сравнительный анализ, выделили 2 месторождения для продажи.
Цена проекта: 42 000 000 ₽.
Срок: 5 месяцев.
| Эффект для клиента | Описание |
|---|---|
| Снижение цены покупки | Выявление завышенных запасов или скрытых рисков позволяет снизить цену приобретения на 10–20 % |
| Увеличение стоимости при продаже | Наличие независимого аудита повышает доверие и позволяет продать актив дороже на 5–15 % |
| Получение кредита | Обоснованная оценка активов повышает шансы на одобрение кредита и улучшает его условия |
| Снижение рисков | Обнаружение экологических и юридических проблем до сделки спасает от многомиллионных штрафов |
| Оптимизация налогов | Выявление переплат и избыточных затрат позволяет снизить налоговую нагрузку |
| Срок окупаемости Due Diligence | 1–3 месяца (в зависимости от масштаба сделки) |
По окончании работ мы передаем клиенту:
Исполнительное резюме (ключевые выводы на 1–2 страницы).
Детальный отчет по разделам:
Геологическая часть (запасы, КИН, потенциал доразведки).
Техническая часть (состояние фонда скважин, оборудования, инфраструктуры).
Экономическая часть (финмодель, бюджеты, налоги, прогнозы на 10–20 лет).
Юридическая часть (лицензии, контракты, суды, обременения).
Экологическая часть (состояние ОС, допущения, штрафы).
Финансовую модель в Excel (DCF, NPV, IRR, чувствительность к ценам).
Карту рисков (SWOT-анализ с ранжированием рисков).
Практические рекомендации (по повышению эффективности и снижению рисков).
Презентацию для защиты перед инвесторами / банком / руководством.
| Условие | Описание |
|---|---|
| Срок выполнения | От 1,5 месяцев (экспресс-оценка) до 5 месяцев (комплексный аудит портфеля) |
| Аванс | 30–50 % (по договоренности) |
| Гарантия | В течение 3 месяцев после сдачи — бесплатные консультации и корректировка отчета при изменении данных |
| Итоговый расчет | По акту сдачи-приемки (подписывается уполномоченным представителем заказчика) |
| Конфиденциальность | Гарантируем полную сохранность коммерческой тайны (подписываем NDA) |
Для подготовки индивидуального предложения с фиксированной сметой просим направить на почту: sales@glavneft.com краткий бриф:
Количество месторождений / скважин.
Цель оценки (покупка, продажа, кредит, переоценка, суд).
Наличие готовых данных (геологические отчеты, бухгалтерия, контракты).
Требуемый срок выполнения.
Необходимость выездного аудита.
Мы гарантируем:
При заключении договора стоимость не увеличивается в процессе работ (фиксированная цена).
Отчет соответствует требованиям международных стандартов оценки (IVS, МСФО) и российским нормативным актам.
Генеральный директор ООО «ГлавпромНефтепродукт»